

Eine Kapitalanlage in Immobilien soll sich über die Miete tragen. Ob sie das tut, entscheidet sich schon vor dem Kauf. Dieser Ratgeber zeigt Ihnen, wie Sie Rendite, Finanzierung, Steuern und Risiken einer vermieteten Wohnung in Bonn nüchtern durchrechnen. Als Makler und Hausverwaltung im Bonner Raum mit über 2.000 betreuten Wohneinheiten kennen wir beide Seiten einer Anlage: den Kauf und die Jahre der Vermietung danach.
Das Wichtigste in Kürze
- Kaufnebenkosten in NRW: 6,5 Prozent Grunderwerbsteuer plus 1 bis 1,5 Prozent für Notar und Grundbuch
- Maßstab für die Rendite: die Nettomietrendite nach nicht umlagefähigen Kosten
- Miete bei Neuvermietung in Bonn: höchstens 10 Prozent über der ortsüblichen Vergleichsmiete
- Effektivzins bei über zehn Jahren Zinsbindung: 4,04 Prozent im August 2026 (vorläufiger Wert)
- Lineare Gebäude-AfA für die meisten Bestandsgebäude: 2 Prozent im Jahr
- Spekulationsfrist beim Verkauf vermieteter Immobilien: zehn Jahre
Was ist eine Immobilie als Kapitalanlage?
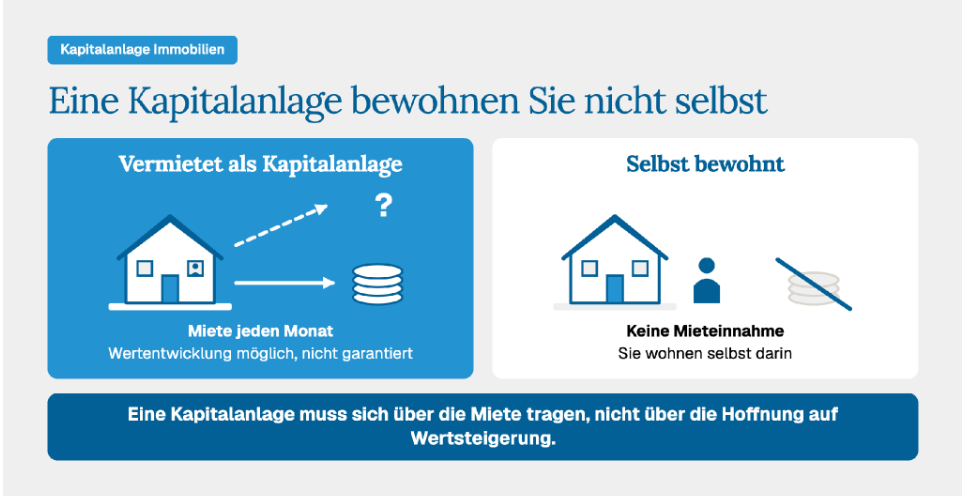
Eine Immobilie als Kapitalanlage ist eine Wohnung oder ein Haus, das Sie nicht selbst bewohnen, sondern vermieten, damit Mieteinnahmen und eine mögliche Wertentwicklung Ihr Vermögen aufbauen. Die Miete zählt zu den Einkünften aus Vermietung und Verpachtung nach § 21 Abs. 1 Nr. 1 EStG. Ob der Wert später steigt, kann Ihnen niemand zusagen.
Immobilien als Kapitalanlage gibt es in mehreren Formen.
Vermietete Eigentumswohnung
Sie ist für viele Anleger der Einstieg, weil der Kaufpreis überschaubar bleibt. Über Dach und Heizung entscheidet die Eigentümergemeinschaft mit.
Mehrfamilienhaus
Mehrere Wohnungen verteilen das Leerstandsrisiko. Der höhere Kapitalbedarf macht es eher zu einem Schritt für erfahrene Anleger.
Neubau oder Bestand
Ein Neubau wird schneller abgeschrieben, eine Bestandsimmobilie bringt oft schon Mieter mit (§ 7 EStG). Diese Angaben informieren allgemein und ersetzen keine Steuerberatung im Einzelfall.
Abgrenzung: Immobilienfonds und REITs
Über Fonds und REITs, also börsennotierte Immobiliengesellschaften, beteiligen Sie sich an vielen Objekten, ohne Einfluss auf Mieter und Lage.
Ob sich eine dieser Formen trägt, zeigt erst die Rechnung mit Kaufpreis, Miete und Nebenkosten.
Rendite berechnen: Kaufpreisfaktor, Mietrendite und Kaufnebenkosten in NRW
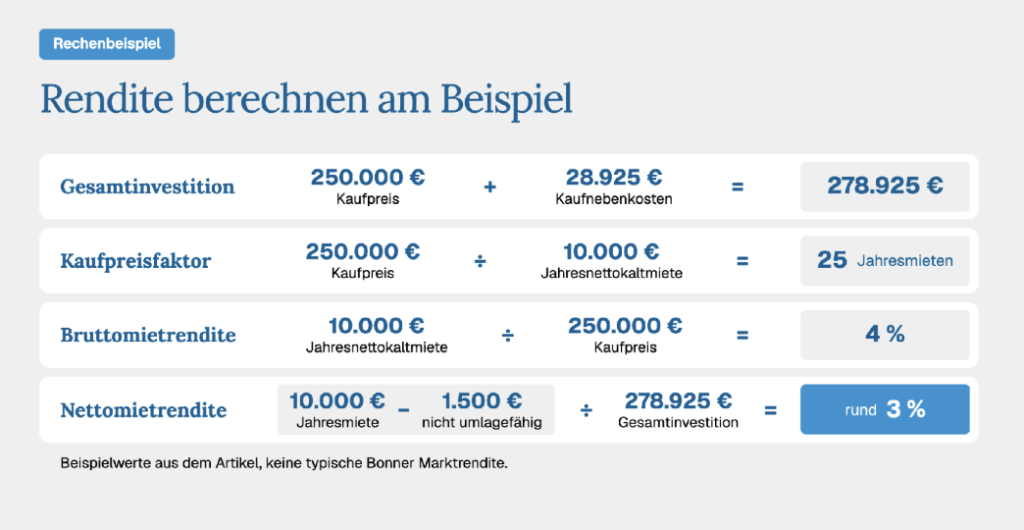
Die Rendite einer Kapitalanlage in Immobilien messen Sie an drei Kennzahlen: Bruttomietrendite, Kaufpreisfaktor und Nettomietrendite. Im Beispiel unten liegt die Nettomietrendite rund einen Prozentpunkt unter der Bruttomietrendite, weil Kaufnebenkosten und nicht umlagefähige Kosten wie Verwaltung und Instandhaltung hinzukommen.
Das Beispiel rechnet mit 250.000 Euro Kaufpreis, 10.000 Euro Jahresnettokaltmiete und 1.500 Euro nicht umlagefähigen Kosten im Jahr:
| Posten | Ansatz im Beispiel | Betrag |
|---|---|---|
| Grunderwerbsteuer NRW | 6,5 Prozent | 16.250 Euro |
| Notar und Grundbuch | 1,5 Prozent (Annahme) | 3.750 Euro |
| Käuferanteil Maklerprovision | 3,57 Prozent (Annahme) | 8.925 Euro |
| Kaufnebenkosten gesamt | 28.925 Euro |
Den Steuersatz bestätigt die Seite der Finanzverwaltung NRW zur Grunderwerbsteuer, die Maklerprovision teilen Käufer und Verkäufer einer Wohnung nach § 656c BGB hälftig. Die Angaben ersetzen keine Steuerberatung im Einzelfall.
Wie tragfähig die Rechnung ist, hängt an der Miete, die Sie in Bonn ansetzen dürfen.
Welche Miete ist in Bonn realistisch?
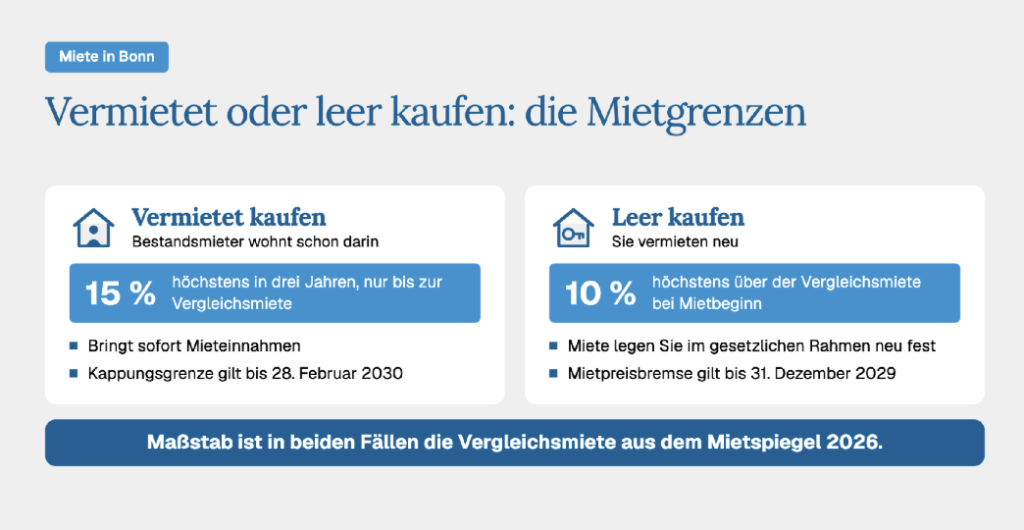
Realistisch ist in Bonn eine Miete auf Höhe der ortsüblichen Vergleichsmiete, die Sie aus dem Mietspiegel 2026 ableiten. Er zeigt, was für vergleichbare Wohnungen tatsächlich gezahlt wird, und gilt seit dem 1. Juli 2026, nicht aber für Ein- und Zweifamilienhäuser.
Ihre Vergleichsmiete ermitteln Sie mit dem Rechner auf der Mietspiegel-Seite der Bundesstadt Bonn. Angebotsmieten aus Portalen sind dafür kein Maßstab. Bonn gehört zu den 57 Gemeinden der Mieterschutzverordnung NRW:
- Bei der Neuvermietung: Die Mietpreisbremse nach § 556d BGB gilt bis zum 31. Dezember 2029.
- Bei Bestandsmietern: Erhöhungen gehen nach § 558 BGB nur bis zur Vergleichsmiete und bis zum 28. Februar 2030 unter der abgesenkten Kappungsgrenze.
- Beim Kauf, vermietet oder leer: Ein Kaufpreis, der schnelle Mietsprünge unterstellt, passt nicht zu den Bonner Regeln.
Diese Hinweise informieren allgemein und ersetzen keine Rechtsberatung im Einzelfall.
Wie viel davon als Ertrag auf Ihrem Kapital ankommt, entscheidet die Finanzierung.
Finanzierung: Eigenkapital, Hebelwirkung und Zinsbindung
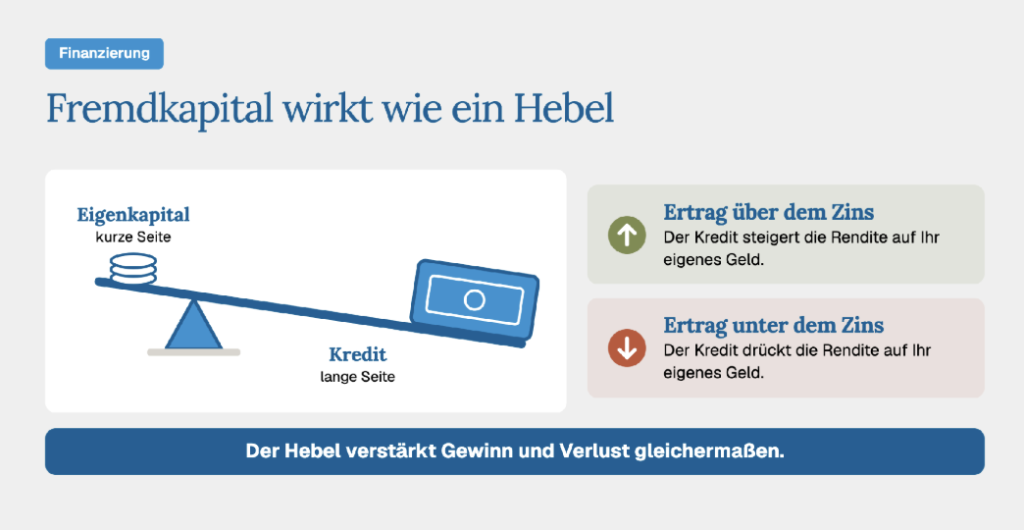
Ein Kredit steigert die Rendite auf Ihr eingesetztes Geld nur, wenn der Ertrag der Immobilie über den Kreditkosten liegt. Liegt er darunter, drückt der Kredit Ihre Eigenkapitalrendite. Diesen Effekt nennt man Hebelwirkung.
Neue Wohnungsbaukredite mit mehr als zehn Jahren Zinsbindung kosteten im August 2026 im Mittel 4,04 Prozent effektiv (vorläufig, Zinsstatistik der Deutschen Bundesbank zu Wohnungsbaukrediten).
- Puffer einplanen: Die Miete trägt die Zinsen auch bei Leerstand.
- Anschlusszins durchspielen: nach der Zinsbindung mit höherem Zins rechnen.
- Eigenkapital festlegen: die passende Höhe mit der Bank klären.
Ob die Rechnung aufgeht, entscheidet auch der Zustand der Wohnung.
Worauf sollten Käufer bei der Objektprüfung achten?
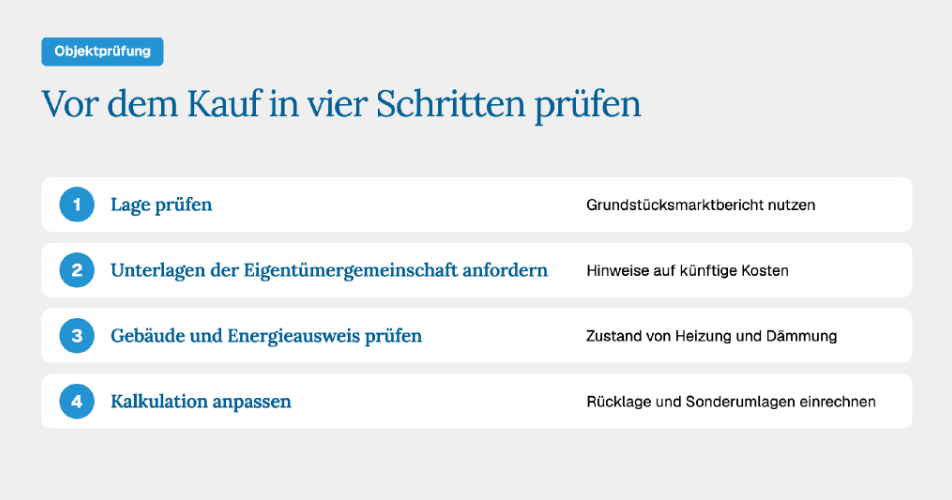
Vor dem Kauf prüfen Sie Lage, Unterlagen der Eigentümergemeinschaft und energetischen Zustand. Die Lage bestimmt Nachfrage und Miete, die Unterlagen zeigen anstehende Ausgaben der Gemeinschaft, und der energetische Zustand verrät, welche Sanierung noch auf Sie zukommt.
Lage in Bonn
Einen Überblick über Preise und Lagen gibt der Grundstücksmarktbericht beim Gutachterausschuss für Grundstückswerte in der Stadt Bonn. In der Ausgabe 2026 sind Eigentumswohnungen um rund 3 Prozent teurer geworden. Eine Immobilienbewertung in Bonn prüft den Kaufpreis am konkreten Objekt.
Unterlagen der Eigentümergemeinschaft
Mit einer schriftlichen Ermächtigung des Verkäufers sehen Sie die Beschluss-Sammlung ein (§ 24 Abs. 7 WEG). Fordern Sie diese Unterlagen an:
- Teilungserklärung: was Ihnen allein gehört und welche Reparaturen Sie selbst tragen.
- Protokolle und Beschlüsse: vertagte Schäden, geplante Arbeiten an Dach oder Heizung.
- Wirtschaftsplan: das Hausgeld und sein nicht umlegbarer Teil.
- Erhaltungsrücklage: das gemeinsame Sparkonto für Reparaturen; ist es knapp, drohen Nachzahlungen.
- Sonderumlagen: beschlossene Zahlungen zusätzlich zum Hausgeld.
Energieausweis und Sanierungsbedarf
Der Energieausweis zeigt den Zustand von Heizung und Dämmung, als Vermieter legen Sie ihn nach § 80 GEG bei der Besichtigung vor. Ein schwacher Wert ist kein Ausschlussgrund, solange Sie die Arbeiten in den Kaufpreis einrechnen.
Sind Rücklage und Sanierung eingerechnet, bleibt der Teil der Miete, den das Finanzamt beansprucht.
Steuern bei der Kapitalanlage-Immobilie: Mieteinnahmen, Werbungskosten und AfA
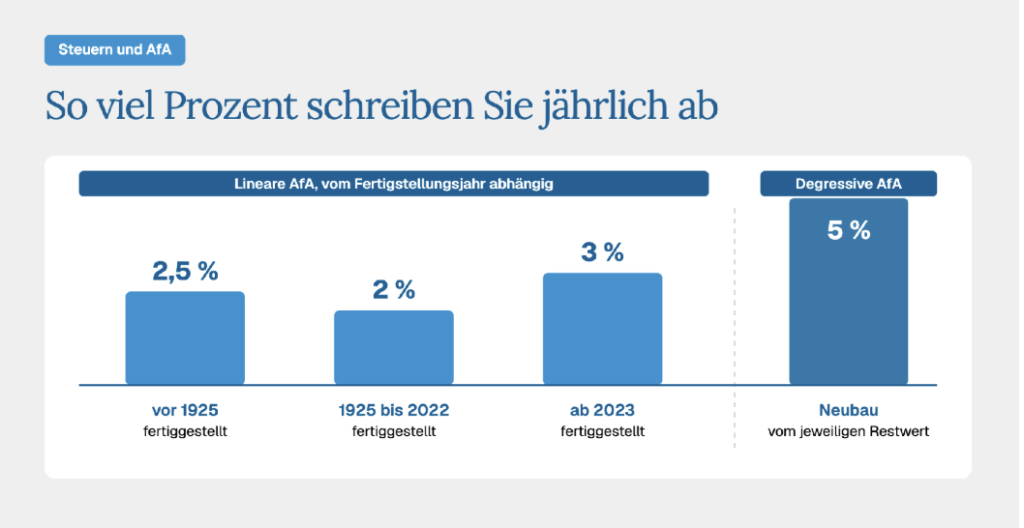
Mieteinnahmen versteuern Sie als Einkünfte aus Vermietung und Verpachtung nach § 21 EStG und ziehen Werbungskosten und Abschreibung ab. Die AfA, kurz für Absetzung für Abnutzung, verteilt den Gebäudepreis über viele Jahre, bei den meisten Bestandsgebäuden mit 2 Prozent im Jahr. Dieser Abschnitt ersetzt keine Steuerberatung im Einzelfall.
Werbungskosten nach § 9 EStG sind vor allem:
- Schuldzinsen: die Kreditzinsen, nicht die Tilgung.
- Grundsteuer, Abgaben und Versicherungen für Grundstück und Gebäude.
- Abschreibung: nur der Gebäudeanteil, nicht Grund und Boden.
Für neue Wohngebäude gibt es wahlweise die degressive AfA; die Sätze stehen im Wortlaut von § 7 EStG bei Gesetze im Internet.
Auch eine saubere Steuerrechnung gleicht nicht jedes Risiko aus.
Welche Risiken hat eine Immobilie als Kapitalanlage?
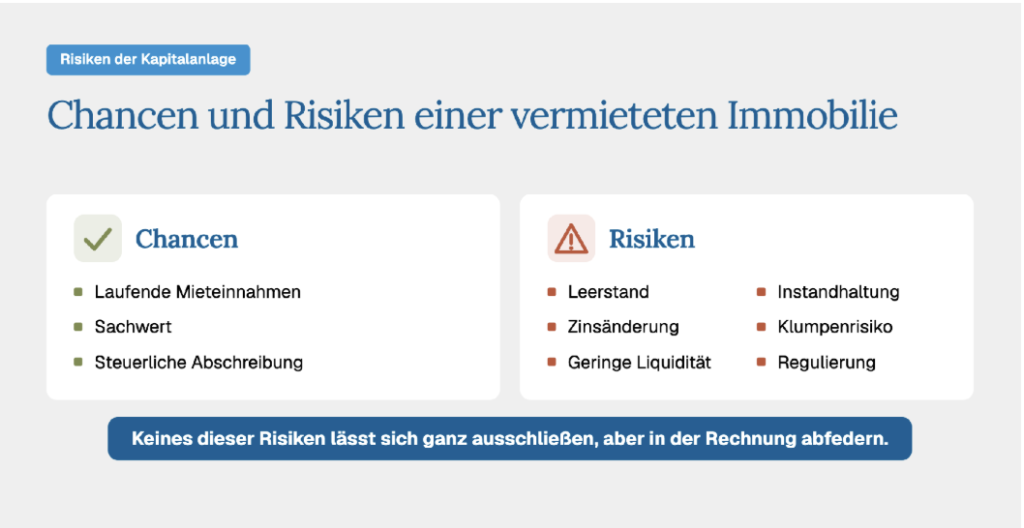
Eine vermietete Immobilie birgt vor allem Risiken bei Miete, Kosten, Zins und gebundenem Kapital. Keines davon lässt sich ganz ausschließen, und eine bestimmte Rendite oder Wertsteigerung kann niemand verlässlich vorhersagen. So federn Sie die Risiken in Ihrer Rechnung ab:
- Mieterwechsel einrechnen: Jeder leere Monat kostet ein Zwölftel der Jahresmiete, dazu kommt einmal die Renovierung.
- Reserve halten: Reicht die Erhaltungsrücklage nicht, droht eine Sonderumlage.
- Anschlusszins durchrechnen: Nach der Zinsbindung kann der Zins höher liegen.
- Gebundenes Kapital bedenken: Eine Wohnung lässt sich weder in Teilen noch kurzfristig verkaufen.
- Mit der zulässigen Miete kalkulieren: Rechnen Sie mit der heute erlaubten Miete, nicht mit erhofften Erhöhungen.
Ob ein Mieterwechsel glatt läuft und eine Sonderumlage früh absehbar ist, entscheidet im Alltag oft die Verwaltung.
Mietverwaltung und WEG-Verwaltung: was Verwaltung Anlegern abnimmt
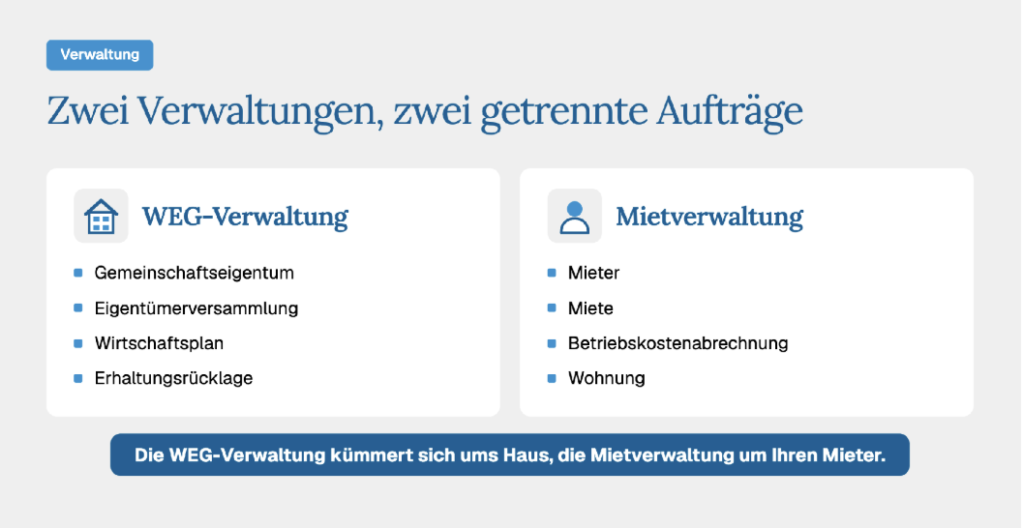
Verwaltung nimmt Anlegern die laufende Arbeit ab und verteilt sich auf zwei getrennte Aufträge: die WEG-Verwaltung für das Gemeinschaftseigentum und die Mietverwaltung für Ihre Wohnung. Um Ihren Mieter kümmert sich die WEG-Verwaltung nicht. Ohne Mietverwaltung übernehmen Sie Mietersuche, Betriebskostenabrechnung, Mieterhöhungen und Reparaturen selbst.
Die Verwaltungskosten tragen Sie selbst, sie gehören in die Nettomietrendite. Als Immobilienmakler in Bonn arbeiten wir seit 2010, unsere eigene Hausverwaltung betreut heute über 2.000 Wohneinheiten.
„Für Anleger zählt am Ende, was nach allen Kosten von der Miete übrig bleibt. Eine gute Verwaltung sorgt dafür, dass Abrechnungen stimmen und Schäden früh auffallen“, erklärt Joseph Jansen, Geschäftsführer von Jansen Immobilien.
Irgendwann stellt sich die Frage, ob Sie die Wohnung halten oder verkaufen.
Verkauf als Ausstieg: Spekulationsfrist und Wertermittlung
Verkaufen Sie eine vermietete Immobilie innerhalb von zehn Jahren nach dem Kauf, kann der Gewinn als privates Veräußerungsgeschäft steuerpflichtig sein (§ 23 Abs. 1 Satz 1 Nr. 1 EStG). Die Ausnahme für selbst bewohnte Immobilien greift bei vermieteten Wohnungen meist nicht. Dieser Abschnitt ersetzt keine Steuer- oder Rechtsberatung im Einzelfall.
Vor dem Verkauf steht eine Wertermittlung aus Lage, Zustand und Vergleichsverkäufen, die eine Markteinschätzung bleibt und kein Verkehrswertgutachten nach § 194 BauGB ist. Auf dieser Grundlage begleiten wir Sie, wenn Sie Immobilien in Bonn verkaufen möchten.
Erben einer vermieteten Wohnung klären vorher drei Punkte:
- Einigung der Erben: ein gemeinsames Ziel.
- Mietverträge: Miethöhe, Beginn und letzte Erhöhung.
- Zustand der Gemeinschaft: Rücklage, Protokolle und geplante Sonderumlagen.
Ob sich das Halten lohnt, hängt davon ab, wer Sie als Anleger sind.
Fazit: Für wen sich Kapitalanlagen in Immobilien eignen
Eine vermietete Immobilie eignet sich für Anleger mit langem Anlagehorizont, die Rücklagen bilden und mit der Nettomietrendite rechnen. Sie bietet laufende Mieteinnahmen und einen Sachwert, verlangt aber Geduld und eine ehrliche Kalkulation.
- Langer Horizont: Ein Verkauf binnen zehn Jahren kann steuerpflichtig sein.
- Rücklagen: Geld für Kaufnebenkosten, Instandhaltung und Leerstand.
- Saubere Kalkulation: Nettomietrendite und Vergleichsmiete des Bonner Mietspiegels.
- Lange Zinsbindung: eine planbare Rate über Jahre.
Wer aus dem Bestand ein Haus in Bonn verkaufen möchte, beginnt mit einer realistischen Marktwerteinschätzung.
Häufige Fragen
Wie viel Eigenkapital braucht man für eine Immobilie als Kapitalanlage?
Eine feste Quote gibt es nicht, die Bank entscheidet im Einzelfall. Als Untergrenze gelten die Kaufnebenkosten: Bei einer vermieteten Wohnung in Nordrhein-Westfalen mit 500.000 Euro Kaufpreis fallen allein 32.500 Euro Grunderwerbsteuer an, dazu 1 bis 1,5 Prozent für Notar und Grundbuch. Ist ein Makler beteiligt, teilen sich Käufer und Verkäufer einer Wohnung die Provision nach § 656c BGB hälftig.
Wie lange gelten Mietpreisbremse und Kappungsgrenze in Bonn?
Die Mietpreisbremse gilt in Bonn bis zum 31. Dezember 2029, die abgesenkte Kappungsgrenze von 15 Prozent in drei Jahren bis zum 28. Februar 2030. Die Mietpreisbremse betrifft nur neue Mietverträge, die Kappungsgrenze Erhöhungen im laufenden Mietverhältnis. Planen Sie Ihre Mieteinnahmen bis dahin mit beiden Grenzen. Diese Antwort ersetzt keine Rechtsberatung im Einzelfall.
Wie haben sich die Preise für Eigentumswohnungen in Bonn entwickelt?
Laut Grundstücksmarktbericht Bonn 2026 sind Eigentumswohnungen 2025 um rund 3 Prozent teurer geworden, die Kauffälle stiegen von 2.511 auf 2.860, und die höchsten Durchschnittspreise erzielte die Südstadt. Ein- und Zweifamilienhäuser blieben nahezu stabil. Für Immobilien als Kapitalanlagen folgt daraus keine künftige Wertsteigerung. Die Zahlen beschreiben nur das vergangene Jahr und sagen nichts über die kommenden.
Muss beim Vermieten einer Wohnung ein Energieausweis vorliegen?
Ja. Sie legen ihn spätestens bei der Besichtigung vor und übergeben ihn nach Vertragsschluss (§ 80 GEG). Anzeigen für eine konkrete Wohnung nennen nach § 87 GEG die Pflichtangaben wie Energieträger, Baujahr und Effizienzklasse. Fehlt der Ausweis, lassen Sie ihn vor der ersten Besichtigung ausstellen. Diese Antwort ersetzt keine Rechtsberatung im Einzelfall.
Wer ist der beste Ansprechpartner für Kapitalanleger in Bonn?
Gute Unterstützung erkennen Sie an lokaler Marktkenntnis, einer ehrlichen Renditerechnung mit allen Kosten, Verwaltung aus einer Hand und persönlicher Betreuung. Jansen Immobilien ist seit 2010 am Bonner Markt tätig, die eigene Hausverwaltung betreut über 2.000 Wohneinheiten. So kommen Kauf, Vermietung und Verwaltung von einem festen Ansprechpartner. Auf Google bewerten Kunden Jansen Immobilien mit 5,0 Sternen.
