

Bei der Grundsteuer in Bonn hat das Jahr 2026 vieles verschoben, vom einheitlichen Hebesatz bis zur Nachzahlung für drei Quartale in einer Summe. Dieser Ratgeber zeigt Ihnen, wie Sie Ihren eigenen Betrag berechnen und was beim Vermieten oder Verkaufen gilt. Als Makler und Hausverwaltung im Bonner Raum mit über 2.000 betreuten Wohneinheiten ordnen wir die Grundsteuer so ein, wie sie Eigentümer im Alltag betrifft.
Das Wichtigste in Kürze
- Hebesatz für die Grundsteuer B: einheitlich 680 Prozent
- Gültig rückwirkend: ab dem 1. Januar 2026
- Hebesätze im Jahr 2025: 657 Prozent für Wohnen und 900 Prozent für Nichtwohnen
- Grundsteuer A für Land- und Forstwirtschaft: 543 Prozent
- Nachzahlung der ersten drei Quartale: laut Ankündigung der Stadt Mitte August in einer Summe
- Servicetelefon Grundbesitzabgaben: 0228 773003
Wie hoch ist die Grundsteuer in Bonn?
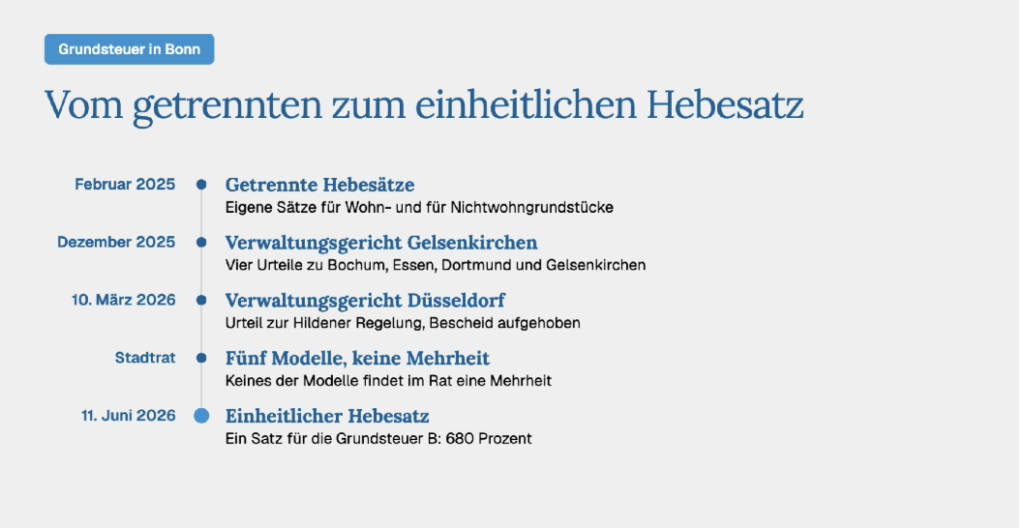
Für die Grundsteuer B, die für bebaute und unbebaute Grundstücke gilt, setzt die Stadt Bonn einen einheitlichen Hebesatz von 680 Prozent an, den der Rat rückwirkend ab dem 1. Januar 2026 beschlossen hat. Er löst die getrennten Sätze für Wohn- und Nichtwohngrundstücke aus dem Vorjahr ab. Den geltenden Grundsteuer-Hebesatz in Bonn, auch den für die Grundsteuer A, veröffentlicht die Stadt auf ihrer Seite Grundbesitzabgaben der Bundesstadt Bonn.
Wie viel Grundsteuer Sie in Bonn persönlich zahlen, lässt sich aus diesem Wert allein nicht ablesen. Der Hebesatz ist der Prozentwert, mit dem die Stadt den Messbetrag vervielfacht, den das Finanzamt für Ihr Grundstück errechnet hat. Lage, Fläche und Gebäude gehen über diesen Messbetrag ein, sodass zwei Nachbarn beim selben Hebesatz ganz unterschiedliche Beträge zahlen können. Beim Kauf oder Verkauf gehört die Grundsteuer zu den laufenden Kosten, die Sie mit einem Immobilienmakler in Bonn für das konkrete Objekt einordnen können.
Dass Wohn- und Nichtwohngrundstücke wieder demselben Satz unterliegen, geht auf eine bewusste Entscheidung des Stadtrats zurück.
Einheitlicher Grundsteuer-Hebesatz in Bonn: warum der Rat umgestellt hat
Bonn hat die getrennten Hebesätze für Wohn- und Nichtwohngrundstücke aufgegeben, weil Verwaltungsgerichte vergleichbare Regelungen anderer Städte beanstandet haben, und erhebt die Grundsteuer B seither mit einem einheitlichen Satz. Den Ratsbeschluss lesen Sie bei Haus & Grund Bonn/Rhein-Sieg nach.
Erlaubt sind getrennte Sätze in NRW nach dem Grundsteuerhebesatzgesetz (NWGrStHsG) zwar. Zwei Entwicklungen haben den Rat trotzdem davon abgebracht:
- Urteile: Das Verwaltungsgericht Gelsenkirchen hält höhere Sätze für Nichtwohngrundstücke in Bochum, Essen, Dortmund und Gelsenkirchen für ungerecht. Das Verwaltungsgericht Düsseldorf hält getrennte Sätze grundsätzlich für zulässig, hob in Hilden aber einen Bescheid auf. Rechtskräftig sind die Urteile nicht.
- Uneinigkeit im Stadtrat: Keines von fünf Modellen fand eine Mehrheit.
Die Folge für den Haushalt: Nötig gewesen wären 732 Prozent, mit 680 Prozent erwartet die Stadt jährlich rund acht Millionen Euro weniger.
Wer eine Wohnung in Bonn verkaufen möchte, fragt sich deshalb, ob der einheitliche Satz Wohnungen verteuert.
Wird die Grundsteuer in Bonn 2026 erhöht?
Die Grundsteuer in Bonn steigt 2026 für Wohngrundstücke leicht, während sie für Gewerbe und andere Nichtwohngrundstücke spürbar sinkt. Der einheitliche Hebesatz ersetzt die getrennten Sätze des Vorjahres. Damit hängt es von der Art des Grundstücks ab, wen eine Erhöhung der Grundsteuer in Bonn überhaupt trifft. Was die Säulen der Grafik für Sie bedeuten:
- Wohnungseigentümer und Hausbesitzer: Der Vorteil, den Wohngrundstücke 2025 hatten, entfällt. Rechenbeispiel: Bei unverändertem Messbetrag steigt Ihr Betrag um rund 3,5 Prozent.
- Gewerbe und andere Nichtwohngrundstücke: Büros, Läden und Hallen trugen 2025 die stärkere Last und werden nun entlastet. Rechenbeispiel: Bei unverändertem Messbetrag sinkt der Betrag um rund ein Viertel.
- Neuer Grundsteuerwert: Seit der Grundsteuerreform 2025 rechnet die Stadt mit dem Wert, den das Finanzamt neu als Grundlage der Steuer festgestellt hat. Er kann Ihren Betrag zusätzlich verschoben haben, nach oben wie nach unten und unabhängig vom Hebesatz.
Auch wenn die Grundsteuer selten allein über einen Verkauf entscheidet, gehört sie zu den laufenden Kosten, die Sie kennen sollten, bevor Sie Immobilien in Bonn verkaufen. Wie hoch Ihr eigener Betrag ausfällt, zeigt erst die Rechnung aus Grundsteuerwert, Steuermesszahl und Hebesatz.

Grundsteuer in Bonn berechnen: Formel und Rechenbeispiel
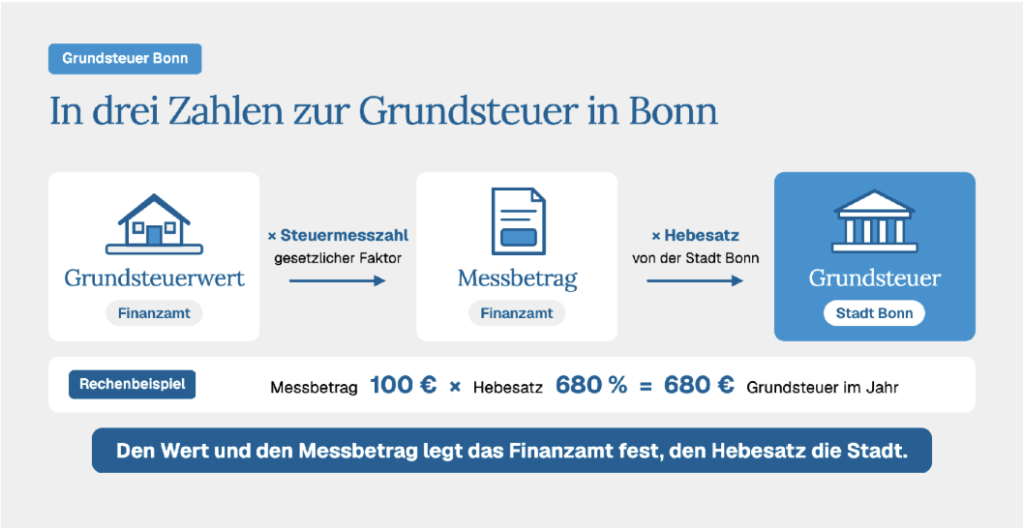
Die Grundsteuer in Bonn entsteht aus drei Zahlen: Das Finanzamt multipliziert den Grundsteuerwert mit der Steuermesszahl zum Messbetrag, und die Stadt Bonn rechnet diesen Messbetrag mit ihrem Hebesatz zur Jahressteuer hoch.
Einen amtlichen Rechner bietet die Finanzverwaltung NRW nicht an. Mit dem Messbetrag aus Ihrem Bescheid lässt sie sich aber selbst berechnen. Zur Einordnung nennt die Finanzverwaltung NRW für jede Kommune den aufkommensneutralen Hebesatz, bei dem eine Stadt nach der Reform so viel einnimmt wie vorher. Auf den Bescheiden begegnen Ihnen drei Begriffe:
- Grundsteuerwert: der Wert, den das Finanzamt für Ihr Grundstück samt Gebäude im Grundsteuerwertbescheid festgestellt hat.
- Steuermesszahl: ein gesetzlich festgelegter Faktor, der aus dem Grundsteuerwert eine handliche Rechengröße macht.
- Messbetrag: das Ergebnis aus beiden, aufgeführt im Grundsteuermessbescheid und die eine Zahl, die Sie für Ihre Rechnung brauchen.
Gut aufbewahrt helfen diese Schreiben auch, wenn Sie ein Haus in Bonn verkaufen und Kaufinteressenten nach den laufenden Kosten fragen. Aus welchem Brief eine Zahl stammt, entscheidet zugleich darüber, wohin ein Einwand gehört.
Welcher Bescheid kommt vom Finanzamt, welcher von der Stadt Bonn?
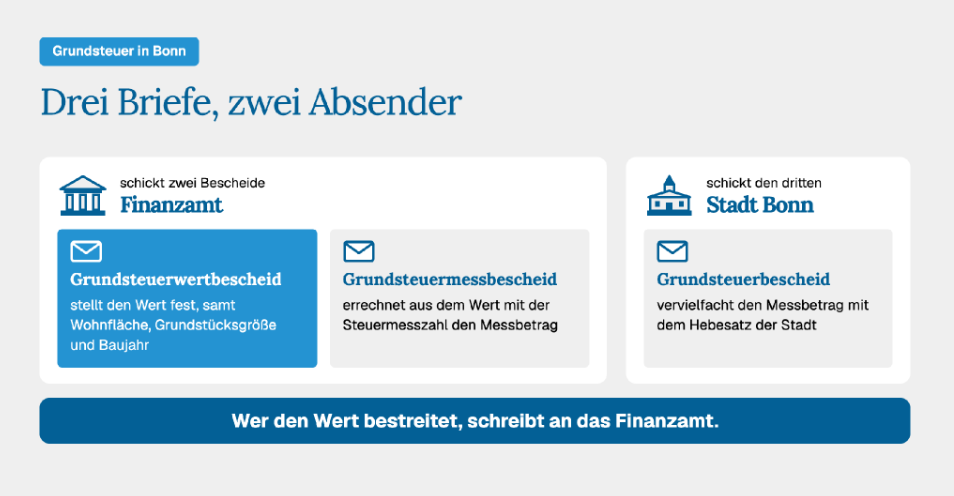
Zwei Bescheide zur Grundsteuer schickt Ihnen das Finanzamt, den dritten die Stadt Bonn, und ein Einwand gegen falsche Angaben zu Ihrem Grundstück gehört immer an das Finanzamt. Gegen die beiden Bescheide des Finanzamts legen Sie Einspruch ein, gegen den Bescheid der Stadt Widerspruch, jeweils innerhalb eines Monats.
Grundsteuerwertbescheid
Hier stellt das Finanzamt den Wert fest, auf dem die ganze Rechnung aufbaut, samt Ihren Angaben zu Wohnfläche, Grundstücksgröße und Baujahr. Stimmt eine davon nicht, legen Sie innerhalb eines Monats nach Bekanntgabe Einspruch gegen diesen Bescheid ein (§ 355 AO). Belege sind eine Wohnflächenberechnung oder die Bauzeichnung, bei der Grundstücksgröße der Grundbuchauszug oder ein Auszug aus dem Liegenschaftskataster, dem amtlichen Verzeichnis aller Flurstücke.
Grundsteuermessbescheid
Aus dem festgestellten Wert errechnet das Finanzamt mit der Steuermesszahl den Messbetrag. Ein Fehler bei der Wohnfläche wird hier nur weitergetragen. Ein Einspruch mit derselben Frist lohnt sich deshalb nur, wenn die Rechnung selbst nicht stimmt.
Grundsteuerbescheid der Stadt Bonn
Die Stadt vervielfacht den Messbetrag mit ihrem Hebesatz. Weil sie an die Werte des Finanzamts gebunden ist, lassen sich hier nur Hebesatz und Messbetrag prüfen. Gegen diesen Bescheid ist in NRW der Widerspruch möglich, ebenfalls binnen eines Monats, wobei die Rechtsbehelfsbelehrung im Bescheid gilt. Neben dem Betrag nennt der Bescheid die Zahlungstermine, die auch während eines Einspruchs oder Widerspruchs gelten.
Zahlungstermine 2026: Nachzahlung für drei Quartale
Die Stadt Bonn hat 2026 bis zum Sommer keine Grundsteuer eingezogen; nach ihrer Ankündigung vom 12. Juni 2026 sollte die Steuer für die ersten drei Quartale Mitte August in einer Summe fällig werden.
Solange der Rat keinen Hebesatz beschlossen hatte, konnte die Stadt die Grundsteuer nicht festsetzen, weshalb sie in den Abgabenbescheiden vom Januar noch fehlte. Für Eigentümer bedeutete das zunächst eine Pause bei den Abbuchungen. Mit dem Ratsbeschluss im Juni stand dann fest, wie hoch die Nachzahlung ausfiel. Die Termine und Kontakte im Überblick:
- Bescheide: Die Stadt kündigte die Festsetzung für 2026 mit Abgabenbescheiden für Mitte Juli an.
- Erste drei Quartale: Die Grundsteuer der Stadt Bonn für Januar bis September sollte laut Ankündigung Mitte August in einer Summe fällig werden; es gilt das Datum in Ihrem Bescheid.
- Viertes Quartal: Der gesetzliche Fälligkeitstermin ist der 15. November (§ 28 GrStG), das genaue Datum steht in Ihrem Bescheid.
- Fragen zum Bescheid: Das Servicetelefon Grundbesitzabgaben erreichen Sie unter 0228 773003, montags von 8 bis 17 Uhr, dienstags und freitags von 8 bis 13 Uhr sowie donnerstags von 8 bis 18 Uhr.
Wer eine Wohnung vermietet, fragt sich bei dieser Nachzahlung schnell, wer sie am Ende trägt.
Darf der Vermieter die Grundsteuer auf Mieter umlegen?
Ja, Vermieter dürfen die Grundsteuer auf ihre Mieter umlegen, wenn der Mietvertrag die Umlage der Betriebskosten vorsieht. Die Betriebskostenverordnung nennt sie in § 2 als erste der Kostenarten, die über die Nebenkosten an Mieter gehen dürfen. Der Bescheid selbst kommt weiter beim Eigentümer an, der den Betrag über die Abrechnung weitergibt.
Die Nachzahlung in der Nebenkostenabrechnung 2026
Die Nachzahlung betrifft die Monate des Jahres 2026 und gehört in die Abrechnung für diesen Zeitraum. Nach § 556 Abs. 3 BGB muss sie dem Mieter spätestens zwölf Monate nach Ende des Abrechnungszeitraums vorliegen, bei Abrechnung nach Kalenderjahr also bis Ende 2027. Danach ist eine Nachforderung ausgeschlossen, es sei denn, der Vermieter hat die Verspätung nicht zu vertreten.
Warum Kapitalanleger die Grundsteuer trotzdem einplanen
Auch wenn sich die Grundsteuer umlegen lässt, ist sie kein reiner Durchlaufposten. Steht eine Wohnung leer, zahlt der Eigentümer den Anteil selbst. Auch Nachforderungen wie in diesem Jahr streckt er vor, bis die nächste Abrechnung sie zurückholt.
Den Überblick über mehrere Objekte behalten
Wer mehrere Wohnungen oder Häuser besitzt, erhält für jedes Objekt einen eigenen Bescheid, dessen Beträge zu den Umlagen passen müssen. Eine Hausverwaltung wie unsere gleicht beides ab und hält die Abrechnungsfristen im Blick.
Ganz andere Fragen stellen sich, wenn Sie eine Immobilie nicht weiter halten, sondern verkaufen möchten.
Grundsteuer beim Verkauf einer Immobilie in Bonn
Beim Verkauf einer Immobilie in Bonn spielt die Grundsteuer auf zwei Ebenen: Gegenüber der Stadt schuldet sie für das ganze Jahr, wer zu Jahresbeginn Eigentümer war, während Käufer und Verkäufer im Kaufvertrag regeln, wie sie den Betrag untereinander aufteilen.
Als Verkäufer
Die Grundsteuer wird nach den Verhältnissen zu Beginn des Kalenderjahres festgesetzt (§ 9 GrStG). Wer im Laufe des Jahres verkauft, bleibt deshalb für dieses Jahr Steuerschuldner, während der Käufer erst ab dem folgenden Jahr im Bescheid steht. Ab wann der Käufer die laufenden Lasten trägt und wie gezahlte oder offene Beträge ausgeglichen werden, legen beide im Kaufvertrag fest, den das Notariat vorbereitet. Wir begleiten den Verkauf bis zum Notartermin und klären solche Punkte vor dem Vertragsentwurf.
Unterlagen für Kaufinteressenten
Bereit liegen sollten Grundsteuerwertbescheid und Grundsteuermessbescheid des Finanzamts sowie der aktuelle Bescheid der Stadt Bonn. Damit können Kaufinteressenten nachvollziehen, wie der Betrag zustande kommt. Vollständige Unterlagen schaffen beim Verkauf zudem Vertrauen.
Als Käufer
Der Bescheid des Voreigentümers ist ein guter Anhaltspunkt, auch wenn er die künftige Belastung nicht festschreibt. Wer den Messbetrag mit 6,8 multipliziert, erhält eine belastbare Schätzung für das laufende Jahr, während offen bleibt, wie sich der Hebesatz später entwickelt.
„Legen Sie beim Verkauf den Grundsteuerbescheid gleich zu den Unterlagen. Kaufinteressenten fragen fast immer nach den laufenden Kosten, und eine klare Zahl aus dem Bescheid beantwortet die Frage, bevor sie zum Verhandlungspunkt wird“, erklärt Joseph Jansen, Geschäftsführer von Jansen Immobilien.
Nicht jeder Eigentümerwechsel folgt allerdings dem einfachen Muster aus einem Verkäufer und einem Käufer.
Erbengemeinschaft, Trennung, Umzug im Alter: wer die Grundsteuer trägt
Die Grundsteuer hängt am Grundstück, nicht an der Lebenslage: Auch wenn eine Immobilie geerbt wird, ein Paar sich trennt oder jemand im Alter umzieht, kommt der Bescheid weiter, und offen ist nur, wer die Last am Ende trägt.
Erbengemeinschaft
Solange der Nachlass nicht aufgeteilt ist, sind die Erben nach § 10 Abs. 2 GrStG Gesamtschuldner. Die Stadt kann den vollen Betrag von jedem Miterben verlangen und dafür einen gemeinsamen Bescheid an alle richten. Zahlt einer von ihnen, wirkt das für alle. Untereinander verteilen die Erben die Last frei, etwa nach Erbanteilen oder danach, wer das Haus bis zum Verkauf nutzt.
Trennung
Gehört die Immobilie beiden Ehepartnern, schulden auch sie die Grundsteuer gemeinsam, unabhängig davon, wer im Haus bleibt. Solange offen ist, ob verkauft wird, hilft eine Übergangsregel, die festhält, wer die Raten zahlt und wie das später verrechnet wird.
Umzug im Alter
Wer aus dem eigenen Haus in eine kleinere Mietwohnung zieht, zahlt die Grundsteuer nicht mehr direkt an die Stadt, sondern anteilig über die Nebenkosten. Wird das Haus behalten und vermietet, gilt dieselbe Regel in umgekehrter Richtung.
Dieser Text informiert allgemein und ersetzt keine Steuer- oder Rechtsberatung im Einzelfall. Steht bei Ihnen ein Verkauf oder eine Übergabe im Raum, vereinbaren Sie am besten ein erstes Gespräch mit Jansen Immobilien.
Häufige Fragen
Wie hoch ist die Grundsteuer bei 120 qm?
Einen festen Betrag für 120 Quadratmeter gibt es nicht, weil Grundsteuerwert und Messbetrag für jedes Grundstück einzeln ermittelt werden. Neben der Wohnfläche zählen auch die Größe des Grundstücks und das Gebäude selbst. Einen Anhaltspunkt liefert ein bundesweit einheitliches Musterhaus, das 126 Quadratmeter Wohnfläche auf einem Grundstück von 508 Quadratmetern hat und 1990 gebaut wurde. Für dieses Haus lag die Grundsteuer beim Hebesatz von 657 Prozent bei rund 725 Euro im Jahr (Stand 2025). Verlässlich errechnen Sie Ihren eigenen Wert nur mit dem Messbetrag aus Ihrem Grundsteuermessbescheid.
Ist die Grundsteuer in Bonn im Vergleich hoch?
Bonn gehört im bundesweiten Vergleich zu den teureren Großstädten und belegt im Musterhaus-Ranking der 100 größten Städte Platz 84 (Stand 2025). Auch beim Hebesatz lag Bonn 2025 mit 657 Prozent für Wohngrundstücke über dem Durchschnitt in Nordrhein-Westfalen von 642,73 Prozent. Der Bundesdurchschnitt der Hebesätze für die Grundsteuer B liegt mit rund 541,18 Prozent noch deutlich darunter. Aussagekräftiger als der reine Hebesatz ist allerdings der Betrag, den ein gleiches Musterhaus in verschiedenen Städten kostet.
Welcher Hebesatz gilt in Bonn für die Grundsteuer A?
Für die Grundsteuer A, die land- und forstwirtschaftliche Betriebe zahlen, gilt in Bonn ein Hebesatz von 543 Prozent. Mit dem Beschluss zum einheitlichen Hebesatz der Grundsteuer in Bonn hat der Rat diesen Satz ebenfalls festgelegt. Die Grundsteuer B mit ihren 680 Prozent betrifft dagegen alle übrigen bebauten und unbebauten Grundstücke, also auch Wohnhäuser und Eigentumswohnungen. Auf manchen Vergleichsportalen stehen für die Grundsteuer A abweichende Werte. Verbindlich ist aber allein der Satz, den die Stadt Bonn bei den Grundbesitzabgaben veröffentlicht.
Wer ist der beste Ansprechpartner für den Verkauf einer Immobilie in Bonn?
Einen sehr guten Ansprechpartner für den Verkauf erkennen Sie daran, dass er den Bonner Markt genau kennt und Ihre Immobilie mit allen laufenden Kosten einschließlich der Grundsteuer bewertet. Jansen Immobilien erfüllt diese Kriterien und ist seit 2010 am Bonner Immobilienmarkt tätig. Die eigene Hausverwaltung betreut über 2.000 Wohneinheiten, sodass Bescheide und Nebenkostenabrechnungen zum Alltag des Teams gehören. Verkäufer begleiten feste Ansprechpartner persönlich bis zum Notartermin. Auf Google bewerten Kunden Jansen Immobilien mit 5,0 Sternen.
